
Le prix d’une assurance habitation en moyenne tourne autour de quelques centaines d’euros par an, mais cette moyenne nationale dit peu de choses sur ce que vous payez réellement. Depuis le 1er janvier 2025, la surprime CatNat est passée de 12 % à 20 % sur tous les contrats dommages aux biens, sans distinction de territoire. Cette hausse réglementaire s’applique à l’identique en Bretagne comme en Provence : ce qui creuse les écarts entre régions, c’est autre chose.
Ce que la surprime CatNat 2025 change concrètement pour les assurés
Augmenter la surprime CatNat de 12 % à 20 %, c’est mécaniquement alourdir la prime de base de tous les assurés, qu’ils habitent en zone inondable ou non. Un logement en centre-ville de Rennes paie la même part réglementaire qu’un pavillon en bord de Rhône.
Ce renchérissement uniforme rend la comparaison régionale plus difficile à lire : la part variable du tarif, celle qui reflète l’exposition réelle du bien, se dilue dans une hausse de base commune. Pour évaluer son tarif, il faut isoler la part liée au risque local de la part réglementaire.
Régions chères et régions abordables : les facteurs qui comptent vraiment
La Bretagne est régulièrement citée comme la région la moins chère de France. La faible fréquence des catastrophes naturelles reconnues y limite la sinistralité, et les assureurs ajustent leurs tarifs en conséquence. À l’opposé, la Corse, la Nouvelle-Aquitaine et la région PACA affichent des primes plus élevées, portées par le risque incendie, les tempêtes et les inondations récurrentes.
Mais ces classements régionaux agrègent des situations très hétérogènes. Deux communes d’une même région peuvent présenter des profils de risque radicalement différents selon leur altitude, leur type de sol ou leur proximité d’un cours d’eau.
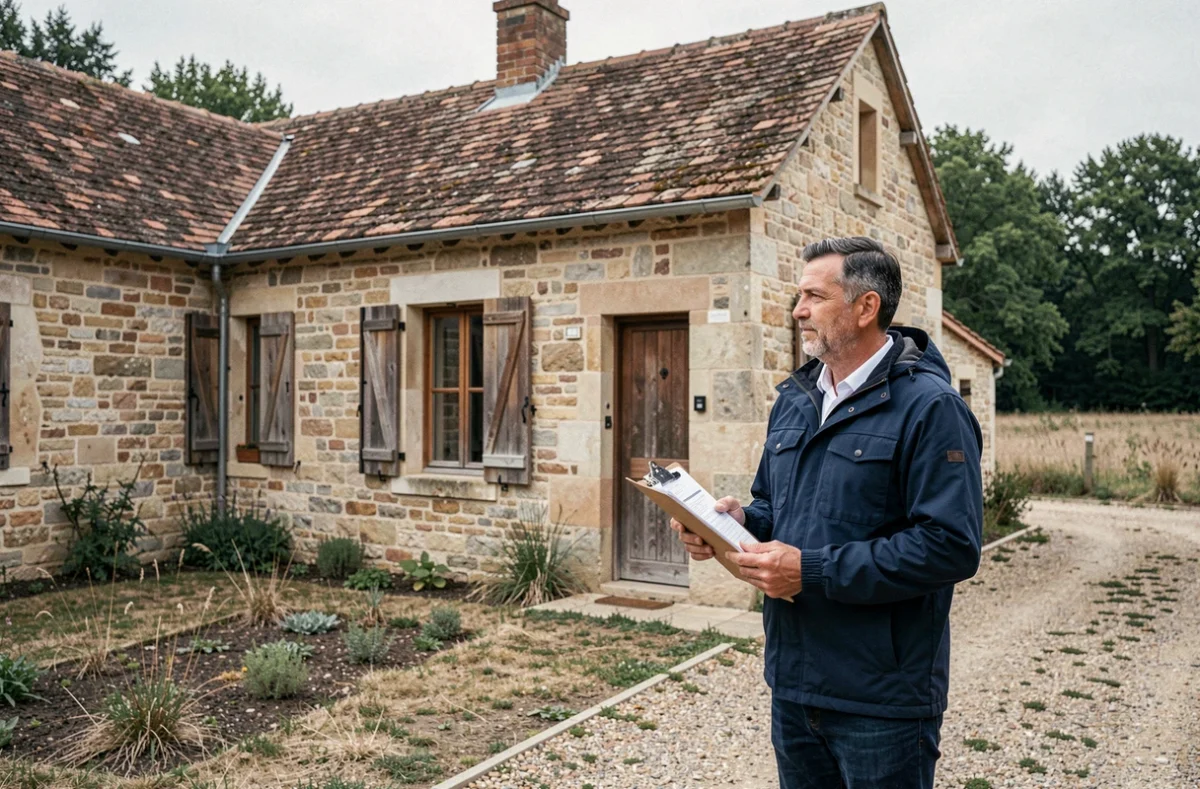
Le retrait-gonflement des argiles : un risque sous-estimé dans la comparaison des tarifs régionaux
Les classements régionaux s’appuient surtout sur les risques visibles : inondations, tempêtes, incendies de forêt. Le retrait-gonflement des argiles est beaucoup moins souvent mentionné, alors qu’il génère des dommages structurels importants sur les maisons individuelles et peut peser sur la prime d’un logement précis, même dans une région globalement bien classée.
Ce phénomène agit à l’échelle de la parcelle, pas de la région. Un pavillon construit sur un sol argileux dans le Loiret ou en Charente peut être exposé à ce risque alors que son voisin de commune, sur un sol différent, ne l’est pas. La moyenne régionale ne dit rien de ce risque infra-local.
L’exposition peut varier d’une rue à l’autre, à fortiori d’une commune à l’autre.
Garanties retenues et surface : les deux leviers que les moyennes régionales ignorent
Comparer deux primes d’assurance habitation sans préciser les garanties retenues revient à comparer des prix de voiture sans préciser la cylindrée. Un contrat tous risques avec garantie valeur à neuf, protection juridique et assistance 24h/24 coûte nettement plus qu’un contrat de base couvrant l’incendie, le dégât des eaux et la responsabilité civile.
- La surface du logement est l’un des premiers critères de tarification : plus elle augmente, plus la valeur du contenu et le coût de reconstruction grimpent, donc la prime aussi.
- Le statut occupant compte : un propriétaire doit couvrir les murs, un locataire uniquement le contenu et sa responsabilité civile. À surface identique, l’écart de prime peut être significatif.
- Les options ajoutées (bris de glace, garantie jardin, vol, dommages électriques) font varier la prime de façon parfois plus significative que la simple localisation géographique.
Quand les comparateurs publient un prix moyen par région, ils fondent leurs calculs sur un profil type. Ce profil – surface, statut, garanties – peut ne rien avoir à voir avec votre situation réelle. Une moyenne régionale calculée sur un appartement de 60 m² en location n’a aucune valeur prédictive pour une maison de 120 m² en propriété dans la même région.
Entre communes voisines, les écarts peuvent dépasser ceux entre régions
C’est là que la lecture régionale atteint sa limite la plus concrète. Deux maisons comparables situées dans deux communes voisines peuvent afficher des primes très différentes si l’une est en zone inondable classée et l’autre non, si l’une est sur argile et l’autre sur roche, ou si leur code postal correspond à des historiques de sinistres différents dans les bases des assureurs.
Les assureurs travaillent désormais à des mailles géographiques très fines, parfois à l’échelle du code postal ou de l’îlot urbain. Votre adresse exacte pèse plus lourd que votre région dans le calcul final de la prime. Une comparaison pertinente nécessite donc un devis sur votre adresse réelle, pas une projection à partir d’une moyenne départementale.
Le coût climatique ne se limite pas aux événements spectaculaires reconnus en catastrophe naturelle. Des sinistres courants comme les infiltrations après gel-dégel, les dommages causés par la grêle ou les affaissements progressifs liés aux argiles s’accumulent sans forcément déclencher un arrêté CatNat. Ces sinistres sont pourtant intégrés dans la sinistralité locale que les assureurs observent, et ils peuvent expliquer pourquoi deux communes voisines n’affichent pas le même tarif à garanties identiques.
Comment lire un tarif d’assurance habitation sans se tromper de référence
- Exiger un devis à votre adresse exacte, pas une estimation basée sur votre département ou votre région : les modèles actuariels des assureurs intègrent des données géographiques précises.
- Comparer des contrats à garanties identiques : vérifier que les plafonds de remboursement, les franchises et les exclusions sont alignés avant de conclure qu’un contrat est moins cher qu’un autre.
- Identifier la part CatNat dans votre prime actuelle : depuis 2025, cette part représente 20 % des cotisations sur les contrats dommages aux biens, ce qui permet de relativiser la part variable liée à votre exposition locale.
La hausse de la surprime CatNat à 20 % a mécaniquement relevé le plancher de toutes les primes, indépendamment du risque réel du logement. Ce qui différencie un tarif bas d’un tarif élevé aujourd’hui, c’est surtout l’exposition infra-régionale du bien, les garanties choisies et la surface assurée – trois données que seul un devis personnalisé peut refléter avec précision.

